
Simulação de aposentadoria: o peso da rentabilidade, da inflação e dos aportes
Toda simulação de aposentadoria parte de poucas premissas. Entenda o que cada uma faz com o resultado e como ler a projeção com cautela.
Uma simulação de aposentadoria responde a uma pergunta de longo prazo com meia dúzia de números: quanto você já tem, quanto aporta por mês, por quantos anos, a que rentabilidade, com qual inflação e quanto pretende gastar depois. O resultado é sensível a cada um deles — e a alguns bem mais do que a outros.
Rentabilidade real, não nominal
Um investimento que rende 10% ao ano com inflação de 5% não aumenta o seu poder de compra em 10%. O ganho acima da inflação é a rentabilidade real:
rentabilidade real = (1 + rentabilidade nominal) ÷ (1 + inflação) − 1
Com 10% e 5%, o resultado é cerca de 4,76% ao ano — e não 5%, porque as taxas se dividem, não se subtraem. É essa taxa que importa em um plano de décadas, porque o gasto na aposentadoria também sobe com os preços.
Pequenas diferenças de taxa, grandes diferenças no fim
Em prazos longos, os juros compostos ampliam qualquer diferença. Veja quanto R$ 1.000 aportados todo mês acumulam em 30 anos, em valores de hoje, para três taxas reais:
| Rentabilidade real ao ano | Total aportado | Valor acumulado (aprox.) |
|---|---|---|
| 2% | R$ 360.000 | R$ 491.000 |
| 4% | R$ 360.000 | R$ 685.000 |
| 6% | R$ 360.000 | R$ 974.000 |
Os valores consideram aportes no fim de cada mês e a taxa anual convertida para a equivalente mensal. Com o mesmo esforço de poupança, o resultado quase dobra entre o primeiro e o último cenário. Por isso a premissa de rentabilidade merece desconfiança: uma taxa otimista deixa o plano bonito e frágil.
Aporte e prazo: o que está sob o seu controle
A rentabilidade futura ninguém escolhe. O valor do aporte e o tempo de acumulação, sim. Duas alavancas costumam pesar mais do que parecem:
- Começar antes. Os primeiros aportes são os que ficam mais tempo rendendo.
- Aumentar o aporte com o tempo. Reajustá-lo todo ano, ao menos pela inflação, evita que ele perca valor ao longo das décadas.
A fase de retirada
Acumular é metade da conta. Depois da aposentadoria, o patrimônio continua rendendo enquanto os saques acontecem. Se o gasto anual for maior do que o rendimento real, o saldo diminui a cada ano e em algum momento se esgota. Uma boa simulação mostra até que idade o dinheiro dura — e não só quanto haverá no dia da aposentadoria.
Como ler o resultado
Uma projeção não é uma previsão. Ela mostra o que acontece se as premissas se confirmarem. Alguns cuidados ajudam:
- Monte mais de um cenário: um conservador, um intermediário e um otimista.
- Trabalhe com valores de hoje, usando a rentabilidade real, para que os números sejam comparáveis com o seu custo de vida atual.
- Refaça a simulação todo ano, partindo do patrimônio que você tem de fato.
- Inclua os eventos conhecidos: a venda de um bem, uma herança, uma despesa grande prevista.
Um exemplo no simulador
O Simulador de Aposentadoria do PATRIMO calcula os três cenários de uma vez. No exemplo abaixo, uma pessoa de 35 anos parte de R$ 200.000,00, aporta R$ 2.000,00 por mês e pretende gastar R$ 8.000,00 mensais, em valores de hoje, a partir dos 65 anos. Só as premissas de rentabilidade e inflação mudam de um cenário para o outro:
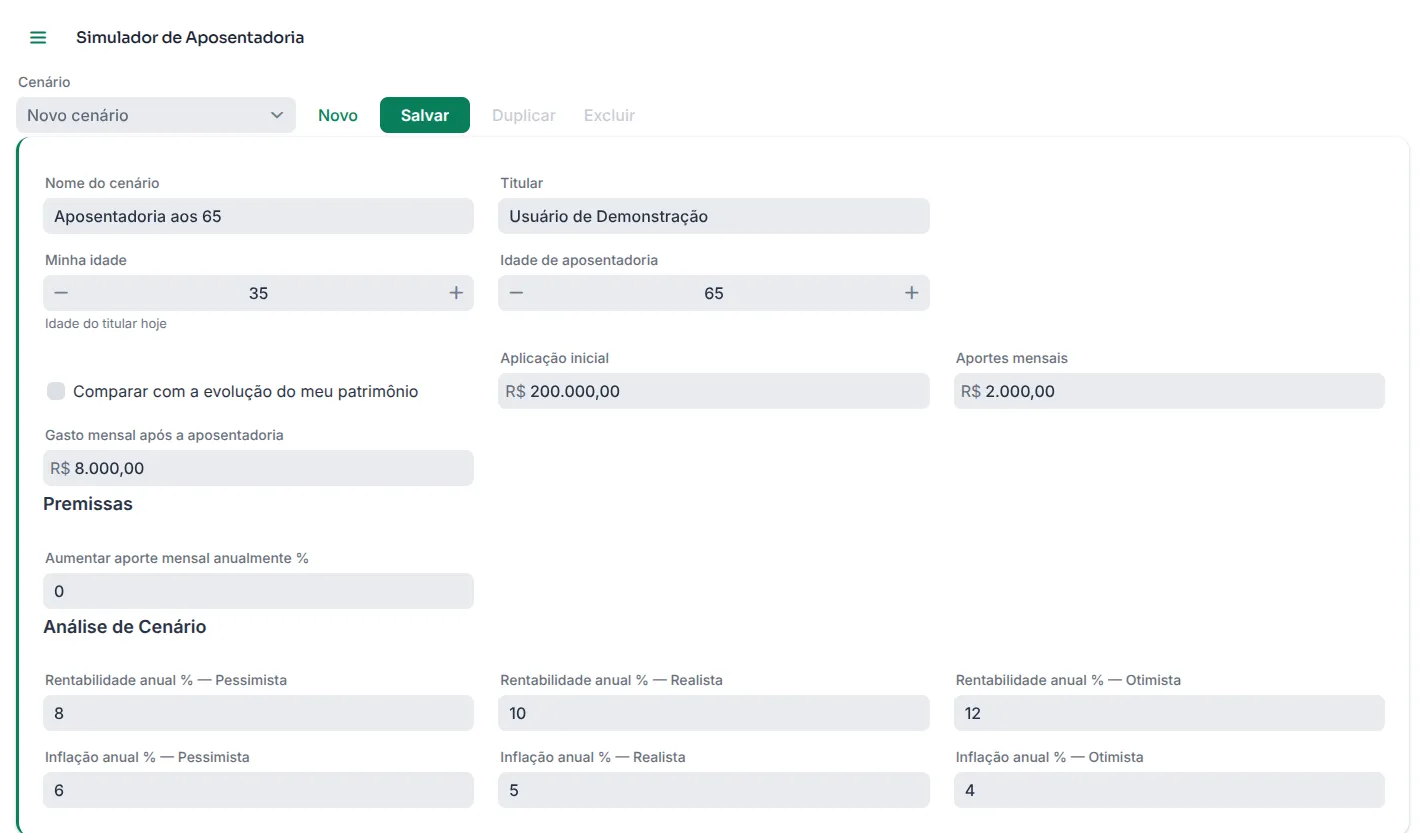
As premissas do exemplo: rentabilidade de 8%, 10% e 12% ao ano, com inflação de 6%, 5% e 4%.
Com o mesmo aporte, o dinheiro acaba aos 75 anos no cenário pessimista, dura até os 110 no realista e não se esgota no otimista:
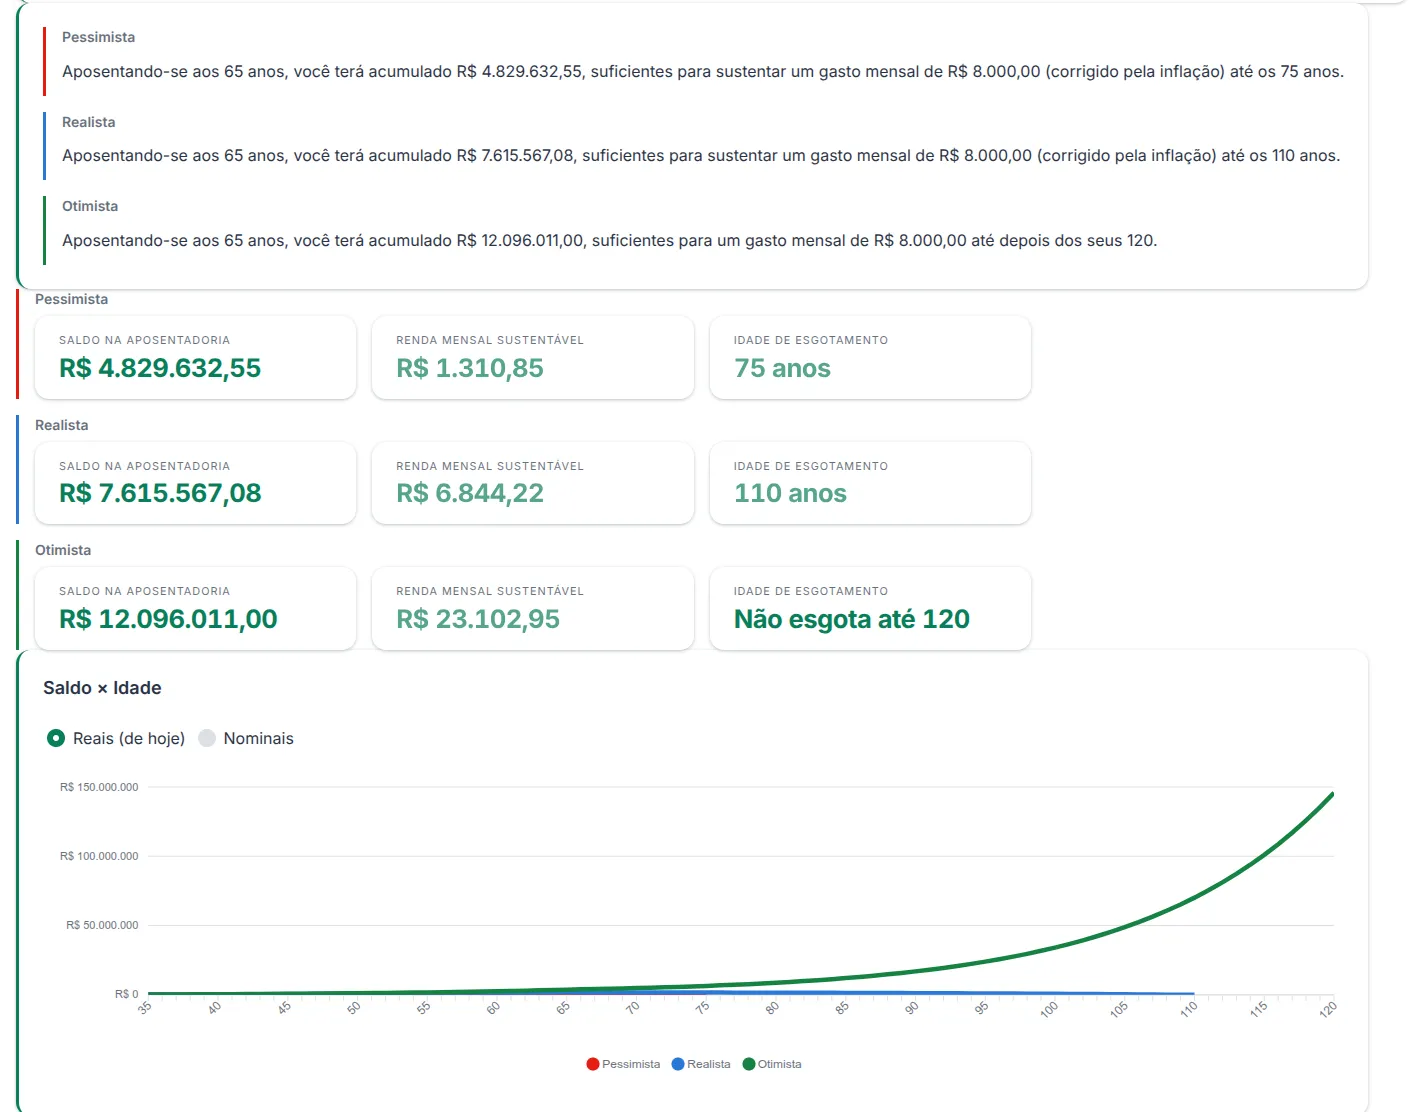
O resultado de cada cenário e o gráfico de saldo por idade, em reais de hoje.
A diferença entre os extremos vem de menos de seis pontos percentuais de rentabilidade real — de cerca de 1,9% para 7,7% ao ano. É por isso que vale olhar os três cenários, e não só o do meio. O simulador também permite salvar os cenários e comparar a projeção com a evolução real do patrimônio.