
Patrimônio total e patrimônio com liquidez: por que olhar os dois
O número que mostra o quanto você tem nem sempre é o que mostra o quanto você pode usar. Entenda a diferença e o que cada um responde.
Quando alguém pergunta “quanto você tem?”, a resposta costuma somar tudo: o apartamento, o carro, a participação na empresa, as aplicações. Esse é o patrimônio total. Ele é um bom retrato da riqueza acumulada, mas responde mal a outra pergunta, tão importante quanto: “de quanto você dispõe se precisar?”.
O que é liquidez
Liquidez é a facilidade de transformar um bem em dinheiro, em pouco tempo e sem perder valor no caminho. Um título com resgate diário é muito líquido. Um imóvel não é: vender leva meses, envolve custos e, com pressa, quase sempre exige desconto.
Por isso faz sentido separar o patrimônio em dois grupos:
- Com liquidez: aplicações financeiras — renda fixa, ações, fundos, ativos no exterior, criptomoedas.
- Sem liquidez: imóveis, veículos e participações em empresas.
A divisão é uma simplificação. Dentro do grupo financeiro também há graus de liquidez — um título com vencimento distante ou um fundo com prazo longo de resgate não viram dinheiro no dia seguinte. Ainda assim, a separação entre o que está no mercado financeiro e o que não está já muda bastante a leitura.
No PATRIMO, os dois números aparecem lado a lado no topo da tela Meu Patrimônio. Na carteira de demonstração abaixo, o patrimônio total é de R$ 1.277.480,81 e 62,27% dele tem liquidez:
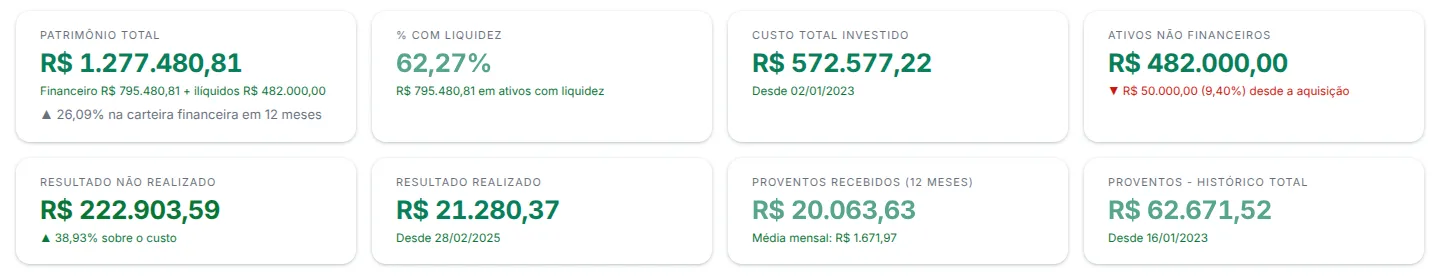
Indicadores da tela Meu Patrimônio, na carteira de demonstração.
O que cada número responde
| Pergunta | Número que responde |
|---|---|
| Quanto acumulei até hoje? | Patrimônio total |
| Quanto consigo usar em uma emergência? | Patrimônio com liquidez |
| Quanto do que tenho gera renda ou pode ser realocado? | Patrimônio com liquidez |
| Meu patrimônio está concentrado em um único bem? | A proporção entre os dois |
Duas pessoas com o mesmo patrimônio total podem estar em situações muito diferentes. Quem tem quase tudo em um imóvel é rico no papel e pode, ao mesmo tempo, não conseguir cobrir uma despesa inesperada sem se endividar.
Um exemplo
A carteira de demonstração do PATRIMO tem R$ 795.480,81 em aplicações financeiras e R$ 482.000,00 em bens sem liquidez: um apartamento avaliado em R$ 350.000,00 e um veículo de R$ 132.000,00. Dos R$ 1.277.480,81 de patrimônio total, 37,7% não se convertem em dinheiro rapidamente.
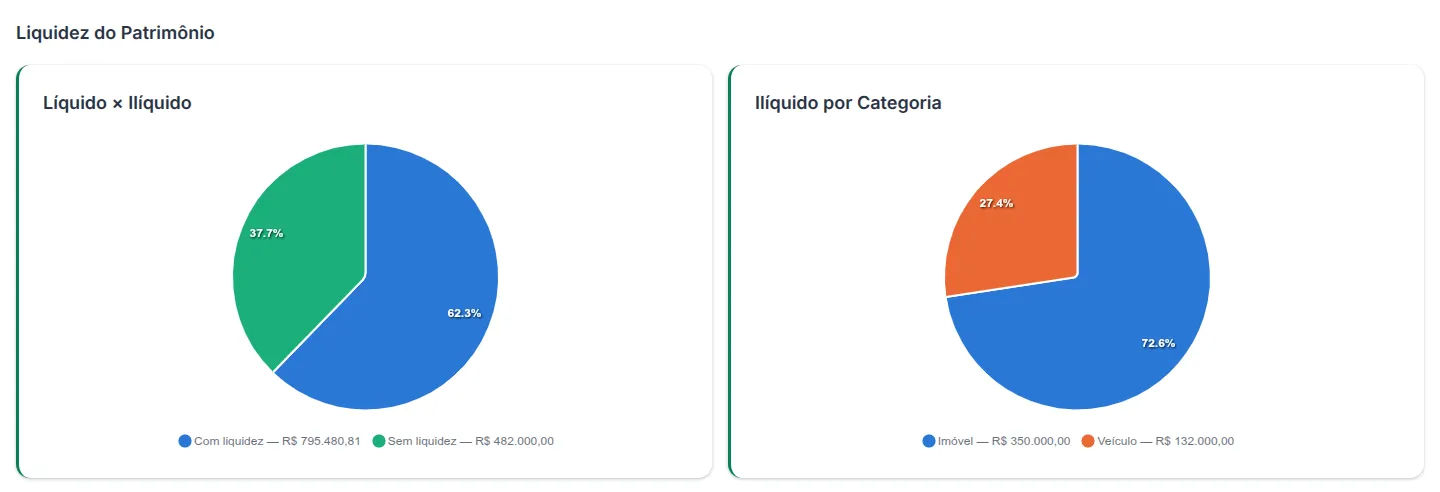
Seção Liquidez do Patrimônio: a divisão entre o que tem e o que não tem liquidez, e a composição dos bens sem liquidez.
Em muitos casos a proporção é ainda mais desequilibrada, com a maior parte da riqueza em um único imóvel. Isso não é um problema em si. É uma informação. Ela ajuda a dimensionar a reserva de emergência, a avaliar o quanto a renda futura depende da venda de um bem e a perceber quando o patrimônio está concentrado demais.
O cuidado com a avaliação
O valor de uma aplicação financeira tem cotação diária. O de um imóvel ou de uma empresa é uma estimativa, e ela envelhece. Vale registrar a data de cada avaliação e revisá-la de tempos em tempos; um valor antigo distorce o patrimônio total sem que ninguém perceba.
No PATRIMO, cada bem sem liquidez é cadastrado com o valor de aquisição e a data e a origem da última avaliação. No exemplo, o veículo foi reavaliado pela tabela FIPE e aparece R$ 50.000,00 abaixo do valor de compra:
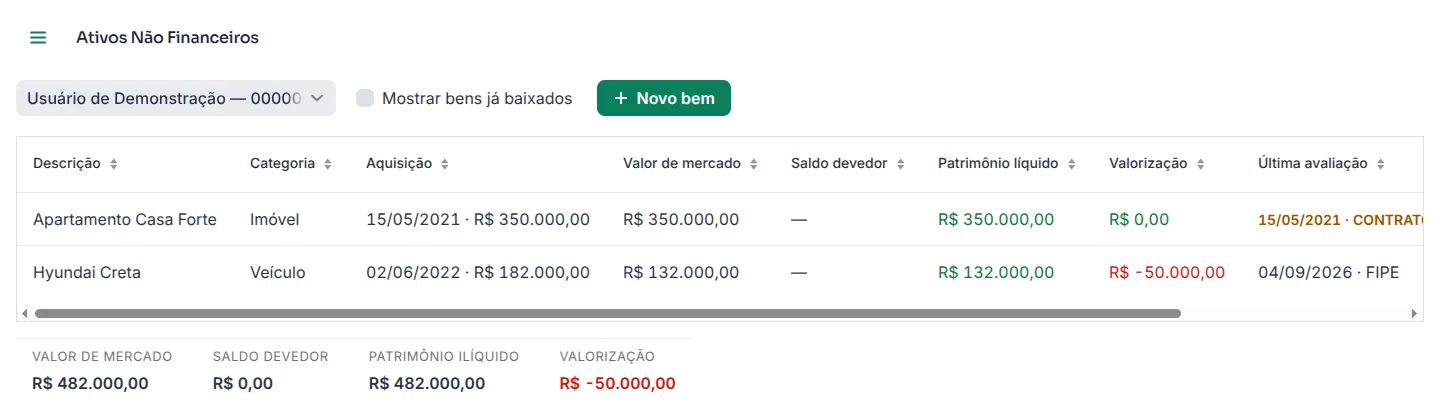
Tela Ativos Não Financeiros, na carteira de demonstração.